16/06/2024
Le fichier des écritures comptables, une obligation fiscale, mais aussi une ressource pour la comptabilité
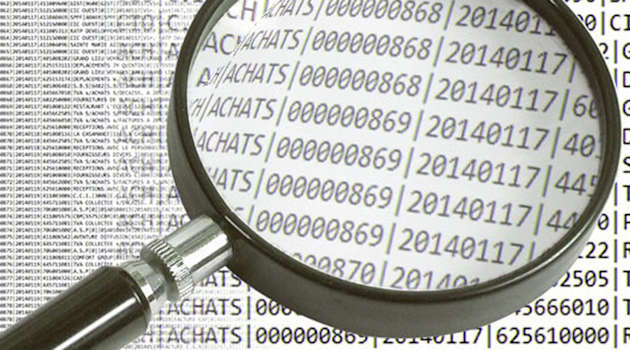
Depuis le 1er janvier 2014, le fichier des écritures comptables, ou FEC, doit être produit par les entreprises qui font l'objet d'un contrôle fiscal. Les entreprises
concernées sont celles qui tiennent leur comptabilité avec un système informatisé et sont soumises à un régime réel d'imposition, impôts sur les sociétés ou impôt
sur le revenu.
Les auto-entrepreneurs ne sont pas concernés par cette loi.
La non remise de ce fichier lors d'un contrôle peut avoir des conséquences dommageables comme des amendes, mais surtout le résultat imposable de la société contrôlée
est évalué "d'office" par l'administration fiscale.
Le logiciel comptable de la société ou de son expert-comptable doit pouvoir générer ce fichier dans le format prévu qui respecte les normes du livre des procédures
fiscale. Un outil d'évaluation de la conformité du FEC est mis à disposition sur un site administratif de la DGFIP :
"Test Compta Demat".
Quelles sont les données comptables collectées dans ce fichier
Pour les sociétés qui ont une comptabilité commerciale, c'est à dire une comptabilité d’engagement et non pas une comptabilité de trésorerie,
le fichier a 18 colonnes :
- 1 Le code journal de l’écriture comptable
- 2 Le libellé journal de l’écriture comptable
- 3 Le numéro sur une séquence continue de l’écriture comptable
- 4 La date de comptabilisation de l’écriture comptable
- 5 Le numéro de compte, dont les trois premiers caractères sont des chiffres du plan comptable
- 6 Le libellé de compte, qui correspond à la nomenclature du plan comptable français
- 7 Le numéro de compte auxiliaire
- 8 Le libellé de compte auxiliaire
- 9 La référence de la pièce justificative
- 10 La date de la pièce justificative
- 11 Le libellé de l’écriture comptable
- 12 Le montant au débit
- 13 Le montant au crédit
- 14 Le lettrage de l’écriture comptable
- 15 La date de lettrage
- 16 La date de validation de l’écriture comptable
- 17 Le montant en devise
- 18 L’identifiant de la devise
Certaines colonnes sont facultatives : n°7, 8, 14, 15, 17, 18. La société peut ne pas utiliser de comptes auxiliaires, de lettrages ou de montants en devise.
Utilisation du FEC par l'administration
L'administration dispose d'un logiciel : Alto 2 puis Alto 3 pour l'analyse des FEC qui lui sont transmis lors des contrôles.
Ce logiciel vérifie que la forme du fichier est bonne, relève les anomalies éventuelles et restitue les journaux, balances et grands-livres. La concordance
de ces états avec la liasse fiscale déposée par la société est faite à cette occasion.
Parmi les points d'attention, on peut signaler la saisie pour chaque écriture de la référence de la pièce justificative, un libellé sans ambiguïté, la
continuité dans la numérotation des factures, la vérification des taux de TVA appliqués par la société, le respect de la règlementation et du Plan comptable français,
Les écritures doivent être validées, sans possibilité de modification ultérieure à la génération du FEC, laquelle doit être antérieure à l'envoi de la liasse
fiscale. Ces obligations de timing peuvent soulever des difficultés pratiques : si l'on doit envoyer une liasse fiscale rectificative, il paraîtrait logique
de pouvoir aussi rectifier la comptabilité dans le même sens. Il est possible de garder une asymétrie entre la liasse fiscale et la comptabilité, mais que
d'explications à fournir en cas de contrôle! et de risque d'erreurs de reprise l'exercice suivant...
Depuis la loi de finances rectificative du 29 décembre 2016, le contrôle fiscal à distance permet à l’administration d'utiliser le FEC pour vérifier la cohérence de la
comptabilité et sa concordance avec les déclarations déposées, sans avoir à se déplacer dans les locaux de la société.
Exploitation du FEC par les sociétés dans l'optique de la conformité et de la fiscalité
10 ans après leur mise en place, les FEC sont encore relativement peu utilisés par ceux qui les produisent, qui se contentent en général de les archiver pour un
contrôle fiscal éventuel, en faisant par sondage des tests de conformité globale avec des outils comme "Test Compta Demat" déjà cité. C'est le cas pour les sociétés
comme pour leurs experts-comptables, peut-être par manque de temps ou à cause de l'absence de perception de la palette d'applications existantes ou à développer à
partir des FEC.
Une première démarche logique consiste à analyser les FEC que l'on a produit, dans le sens de l'administration, pour se prémunir en cas de vérification : faire soi-même des
tests se rapprochant de ceux des contrôleurs : formalité, conformité par rapport à la règlementation comptable, cohérence interne etc.
Les FEC peuvent aussi être utilisés pour détecter les zones de risque fiscal ou faire un véritable diagnostic fiscal complet, ou préparer un examen de conformité fiscale
(pour les experts-comptables). Certains prestataires proposent ce type d'analyse des FEC au moyen de logiciels ou d'applications web.
Autres utilisations des FEC
L'exploitation des FEC est une opportunité tout d'abord pour l'audit, et la révision des comptes. Les commissaires aux comptes disposent d'ailleurs d'un outil
spécifique pour leurs missions : SmartFEC. Il permet de lancer des requêtes, de faire des comparatifs des FEC, de contrôler de la structure des FEC...
Les sociétés sont, elles, intéressées par la fiabilisation des flux comptables, l'établissement de pistes d'audit, la mise en évidence des risques sur les
opérations : toutes choses pour lesquelles les données du FEC sont utiles ou utilisables. Il y a donc là des potentialités importantes à étudier.
Chez les PME et TPE, comme chez les experts-comptables, le fichier des écritures comptables offre des perspectives d'intégration au processus de comptabilisation,
et de réalisation des bilans, dans le but de faire gagner du temps, faciliter les tâches, sécuriser le suivi des opérations. L'objectif est celui de la bonne gestion,
et pas seulement la mise en conformité fiscale.
Un outil comme Heliodor correspond bien à cette approche. C'est un logiciel, intégré à Excel, assez versatile.
Les FEC sont analysables dans Excel, avec toutes les possibilités qu'offre cette application. Mais en plus de nombreuses fonctionnalités sont disponibles pour :
- faciliter l'accès aux données comptables : filtres et recherches, extraction d'écritures dans des nouvelles feuilles ou des nouveaux classeurs Excel,
- pratiquer des contrôles : détection d'écritures en double, en anomalie (TVA, sens de comptabilisation, classification des comptes),
TVA dans les soldes fournisseurs et clients,
- faire gagner du temps pour l'arrêté des comptes : extraction des écritures d'inventaire, des écritures dans les comptes d'attente,
- avoir une vue à la fois d'ensemble et très détaillée de la comptabilité : édition dans un seul classeur Excel des journaux, comptes et balances,
édition des balances âgées.
A noter cependant une limitation propre à Excel : seules les comptabilités ne dépassant pas un certain volume peuvent être traitées.
Heliodor - Programme Excel d'exploitation des FEC
← retour infos
|